2026 年,中国家电行业正式告别地产红利、人口红利双重加持的增量时代,步入存量博弈、效率为王的发展深水区,进行组织架构、人力效能、精细化运营、资产管控的综合实力较量。
顺为咨询基于 20 家 A 股家电标杆企业年报全量数据,依托原创人效、元效、费效、资效、市效五效分析模型,重磅发布《2026 家电标杆企业组织效能报告》,为家电企业战略调整、人力优化、降本增效,提供专业数据支撑与落地指引。
THE PREFACE
1
存量深水区
多重宏观变量,重塑行业底层格局
Core Insights
当前全球经济维持温和复苏,但发达经济体与新兴市场增速持续分化。
家电作为典型地产后周期、耐用消费品赛道,正遭遇三重宏观约束,分别是:人口负增长、新房成交下行、薪酬低增长新常态。
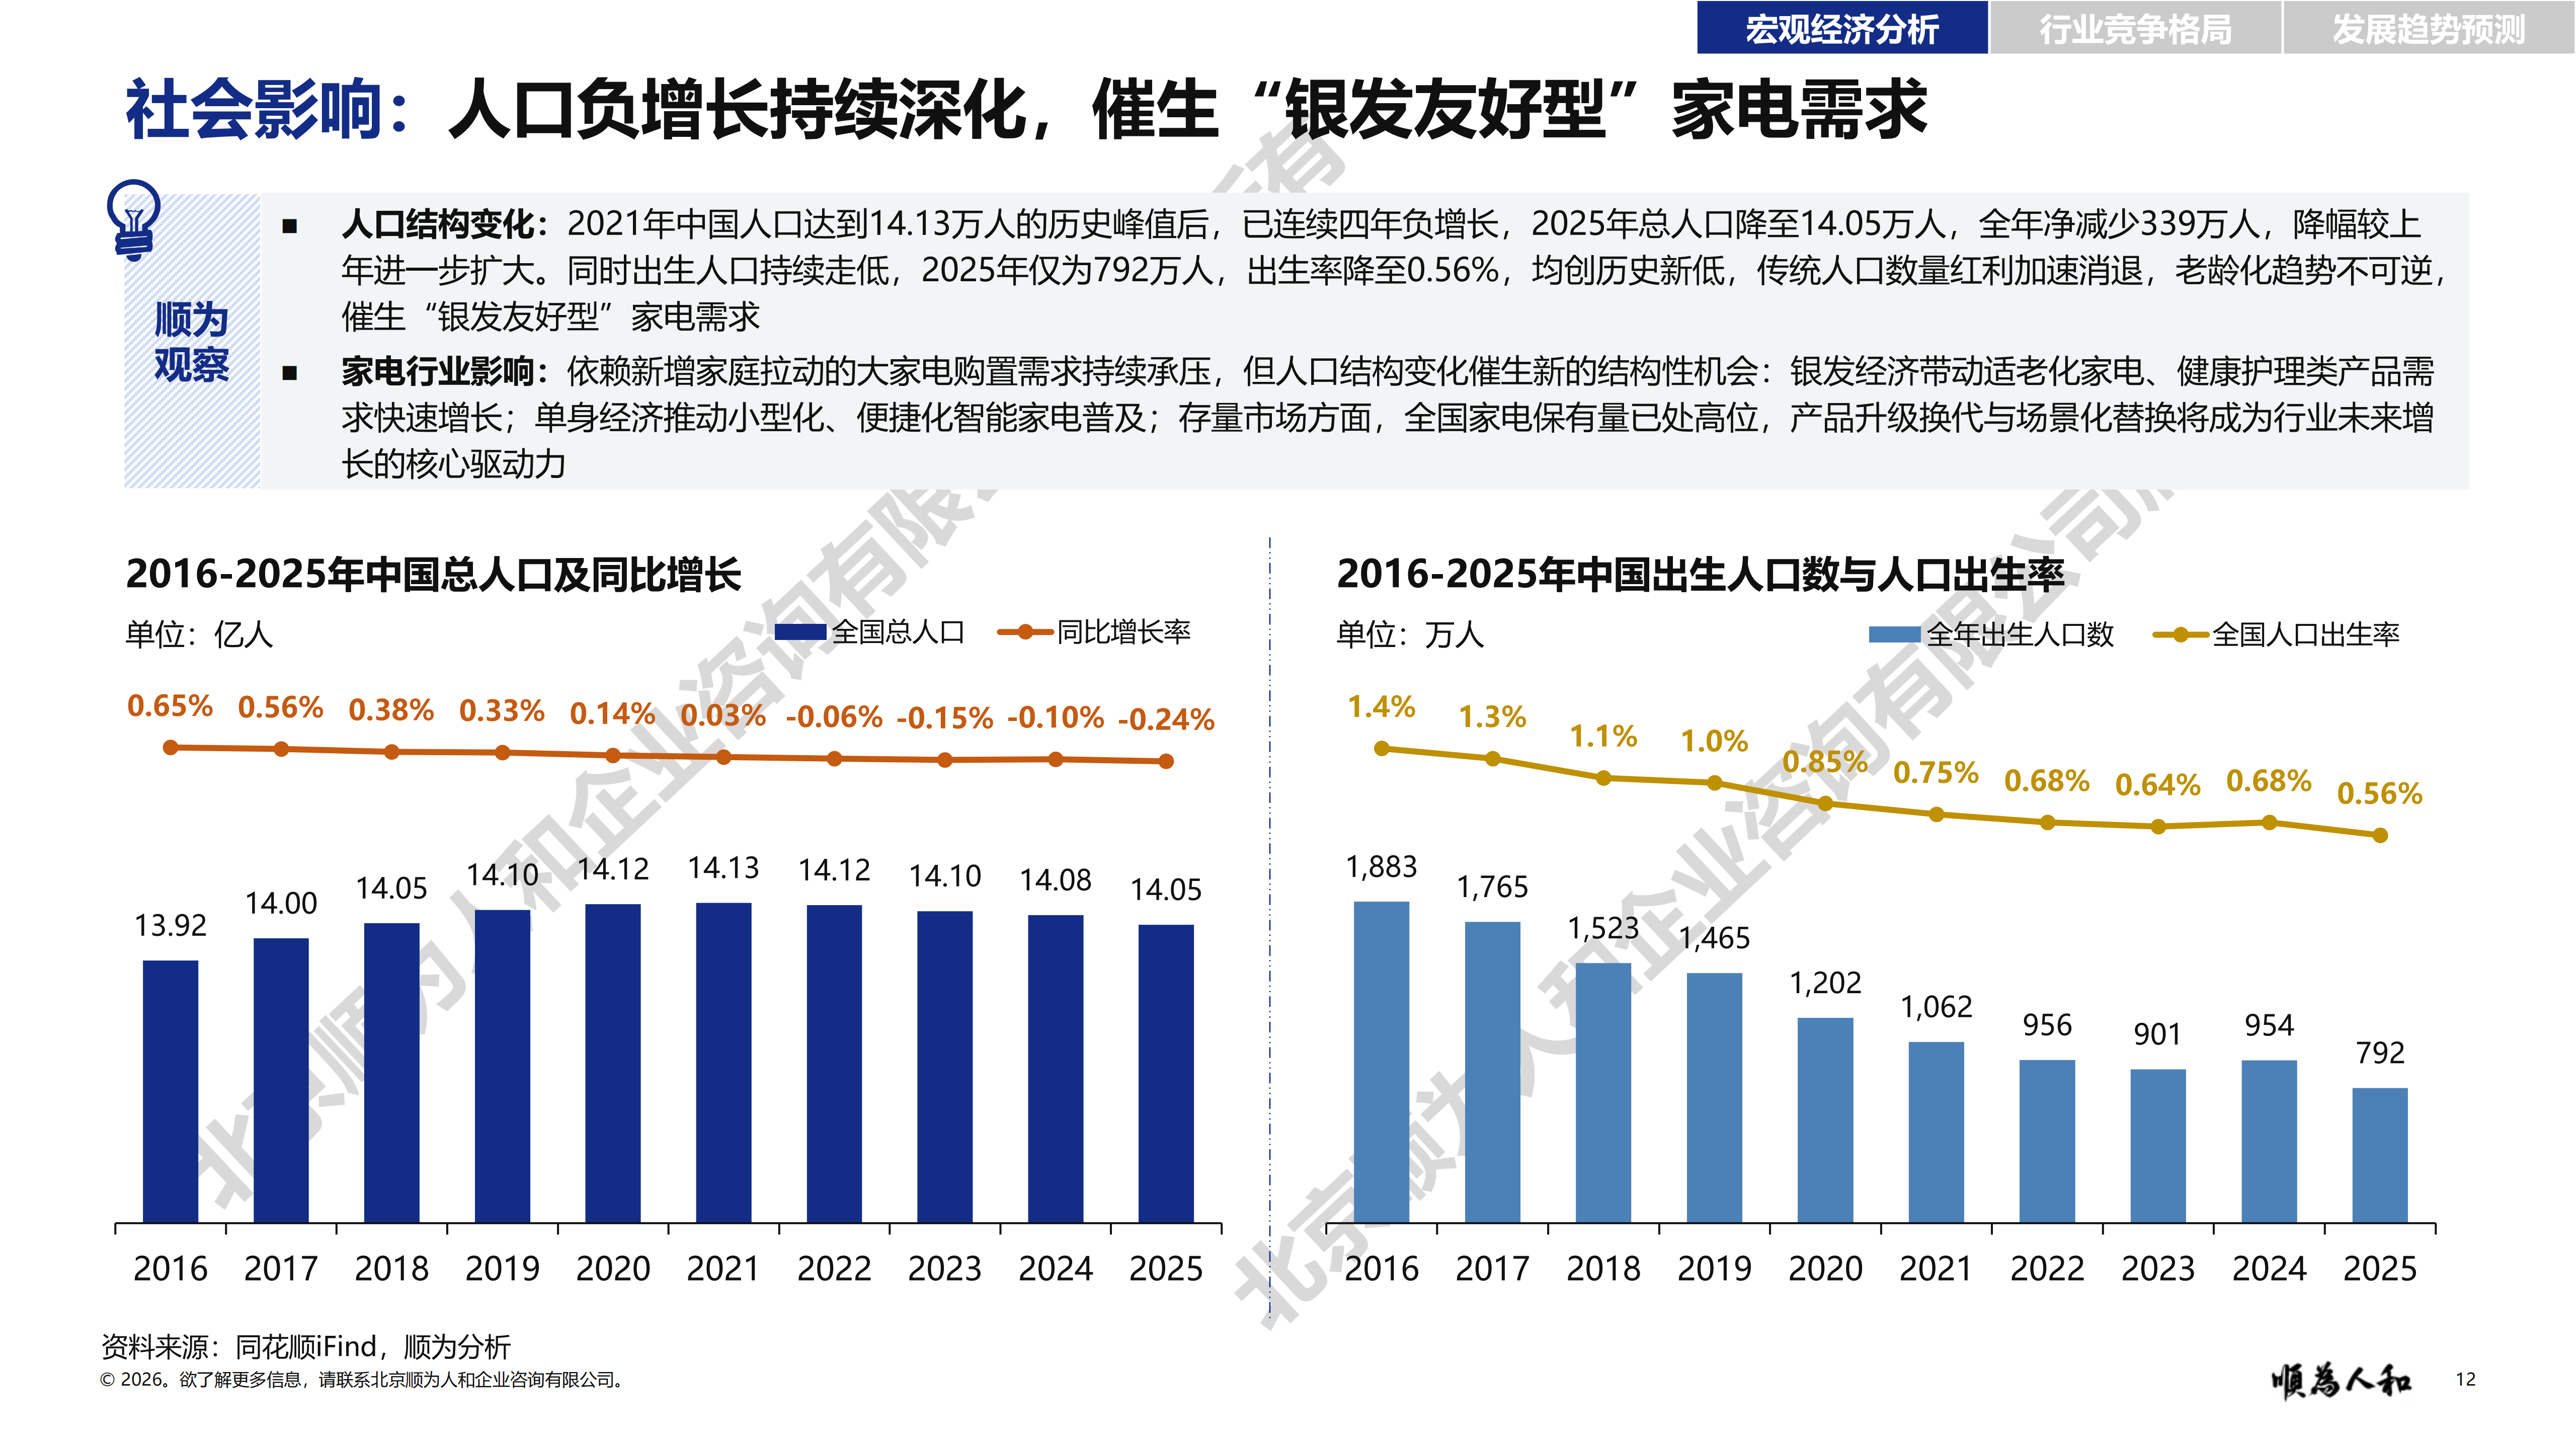
2021 年中国人口达到峰值后连续四年负增长,2025 年总人口降至 14.05 亿,全年净减少 339 万人,新生人口与出生率持续走低,传统新房刚需带来的家电首次购置需求持续萎缩。
同时国内商品住宅销售持续承压,直接拖累厨电、大家电配套需求,行业增长不再依赖新增家庭扩容,全面转向其他需求支撑:存量旧机换新、场景功能升级、健康智能迭代。
此外,人口结构变化还催生银发经济、单身经济配套家电新赛道,成为行业结构性增量机会。
国内家电已形成美的、海尔、格力三家领跑 + 多强分域的稳态格局,报告数据显示:大家电 CR3 市占率超 70%,小家电 CR3 约 40%。
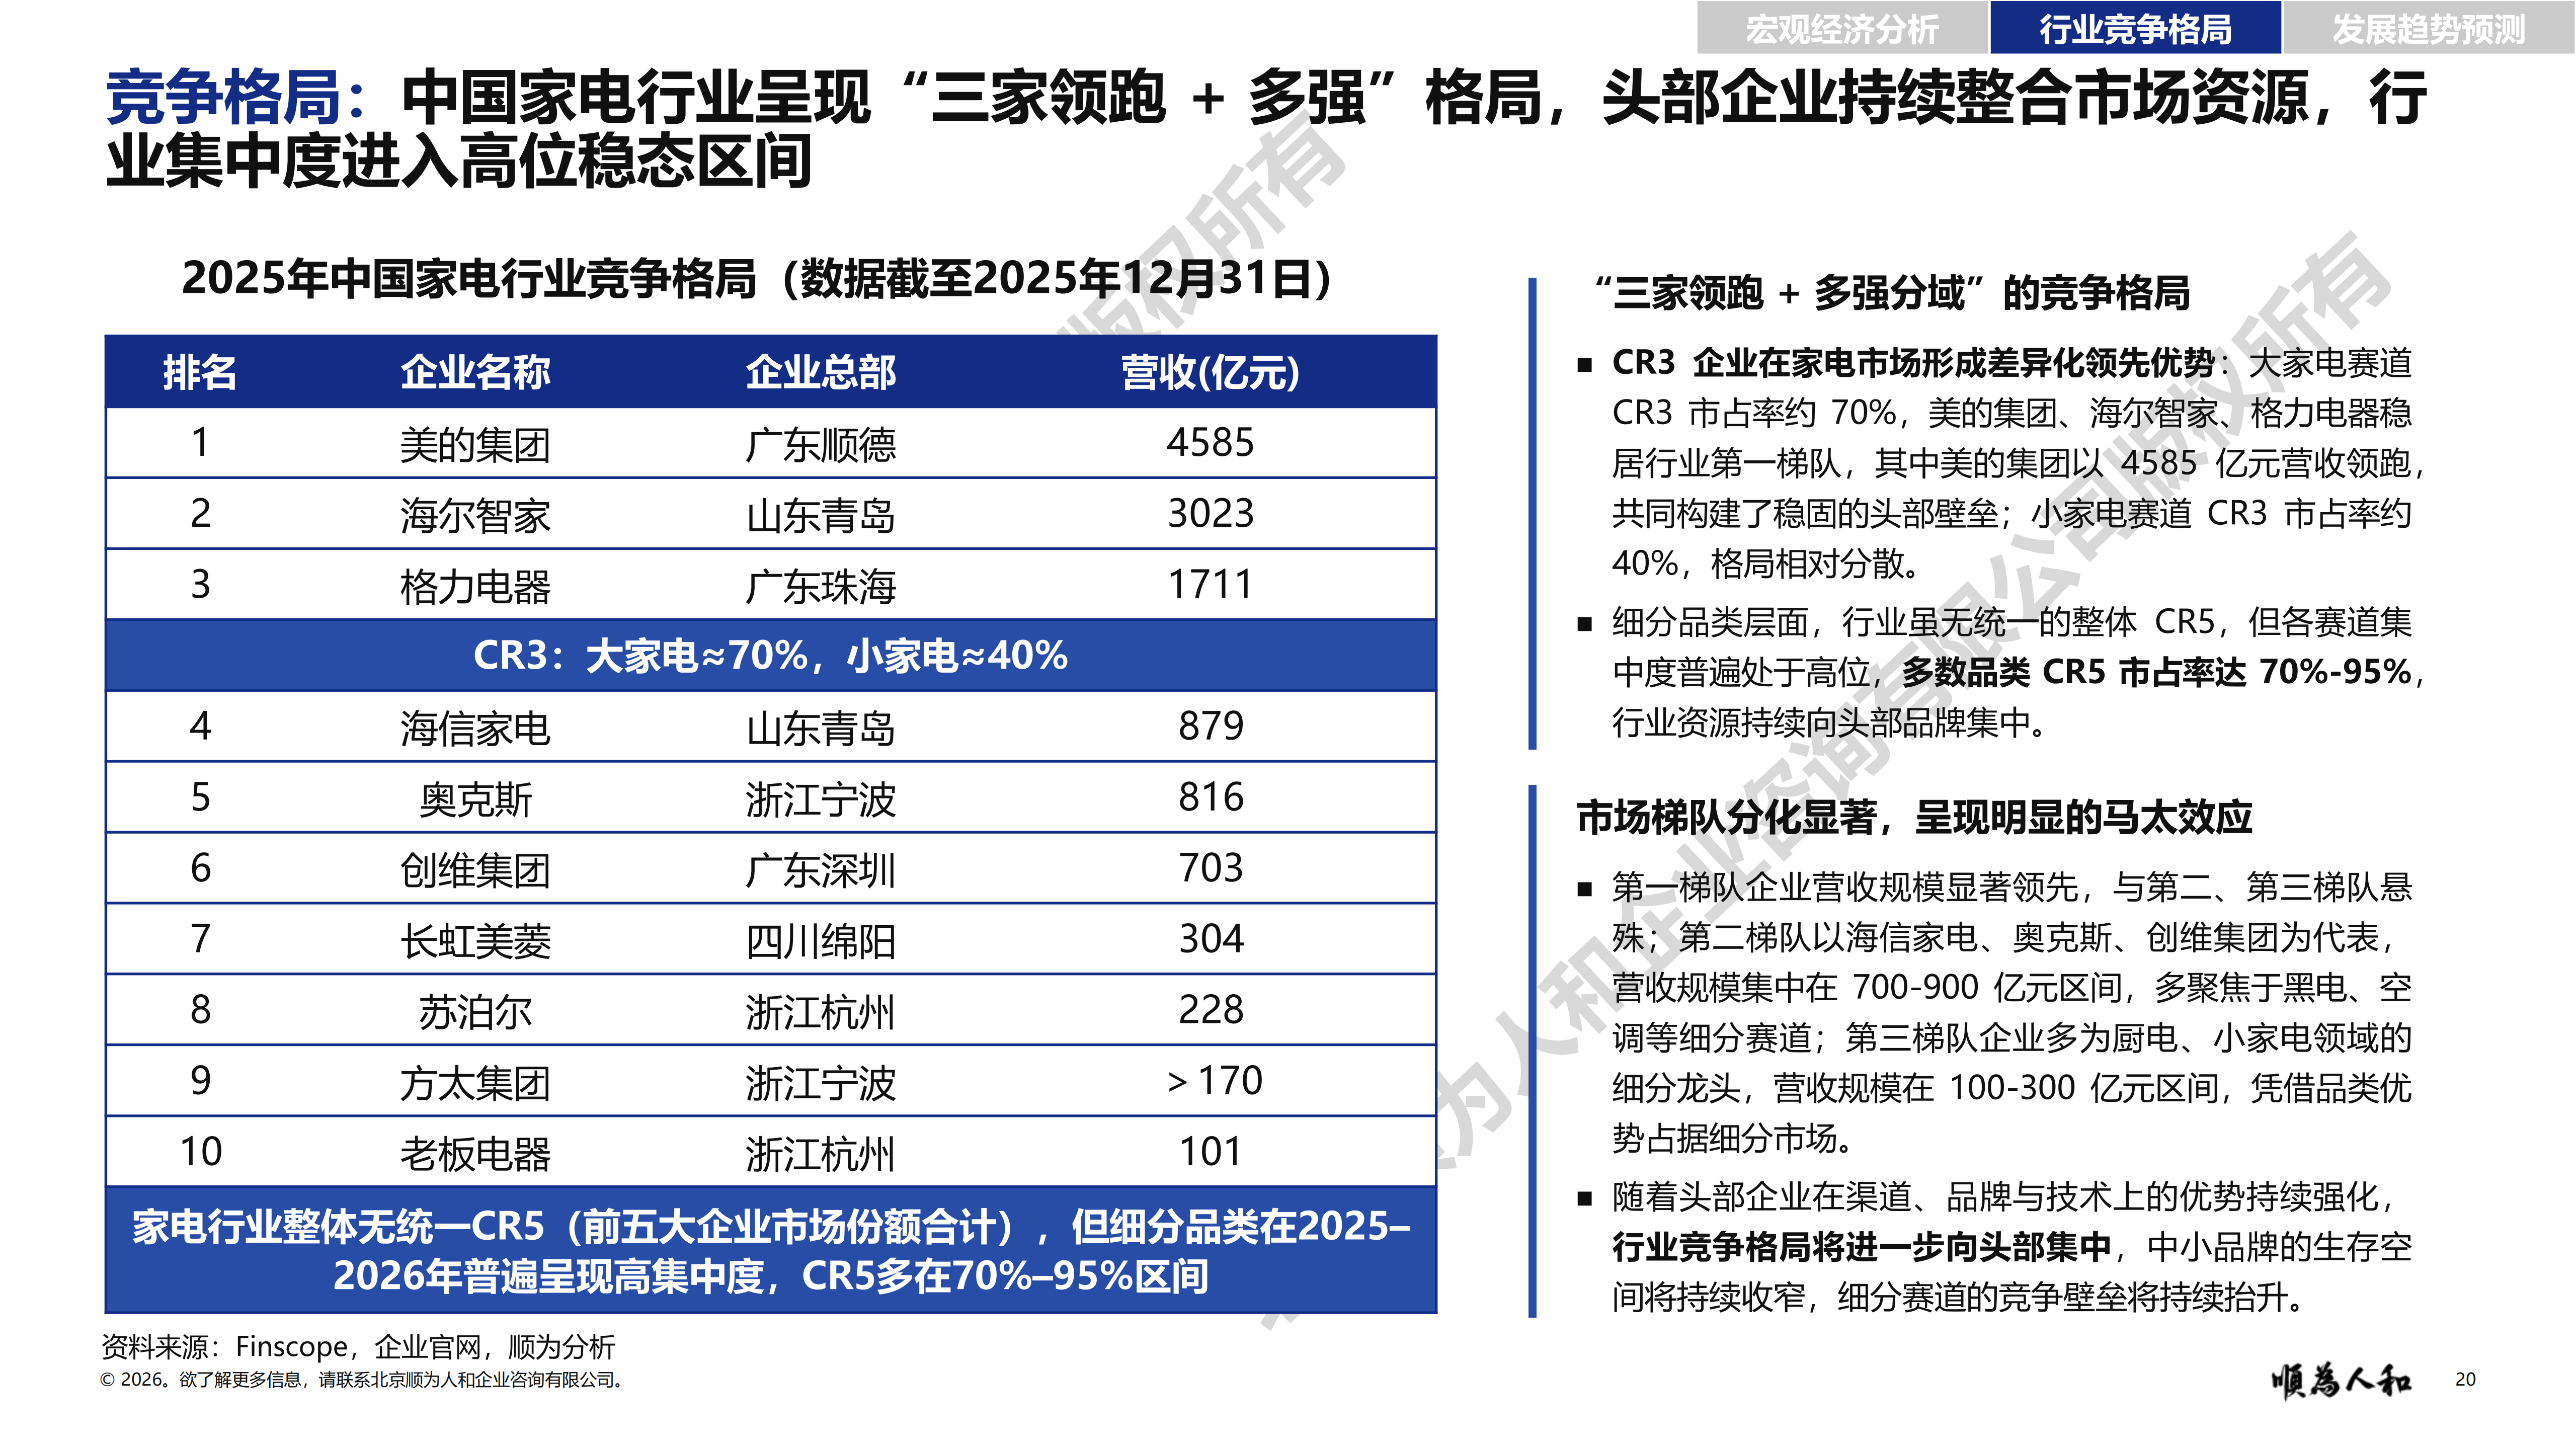
2025 年,美的营收 4585 亿元、海尔 3023 亿元、格力 1711 亿元,稳居行业第一梯队,与海信、奥克斯、创维等第二梯队,厨电、小家电第三梯队营收差距悬殊。
细分品类 CR5 普遍达到 70%-95%,行业资源持续向头部聚拢,中小品牌在渠道、品牌、规模上毫无优势,生存空间被持续挤压。
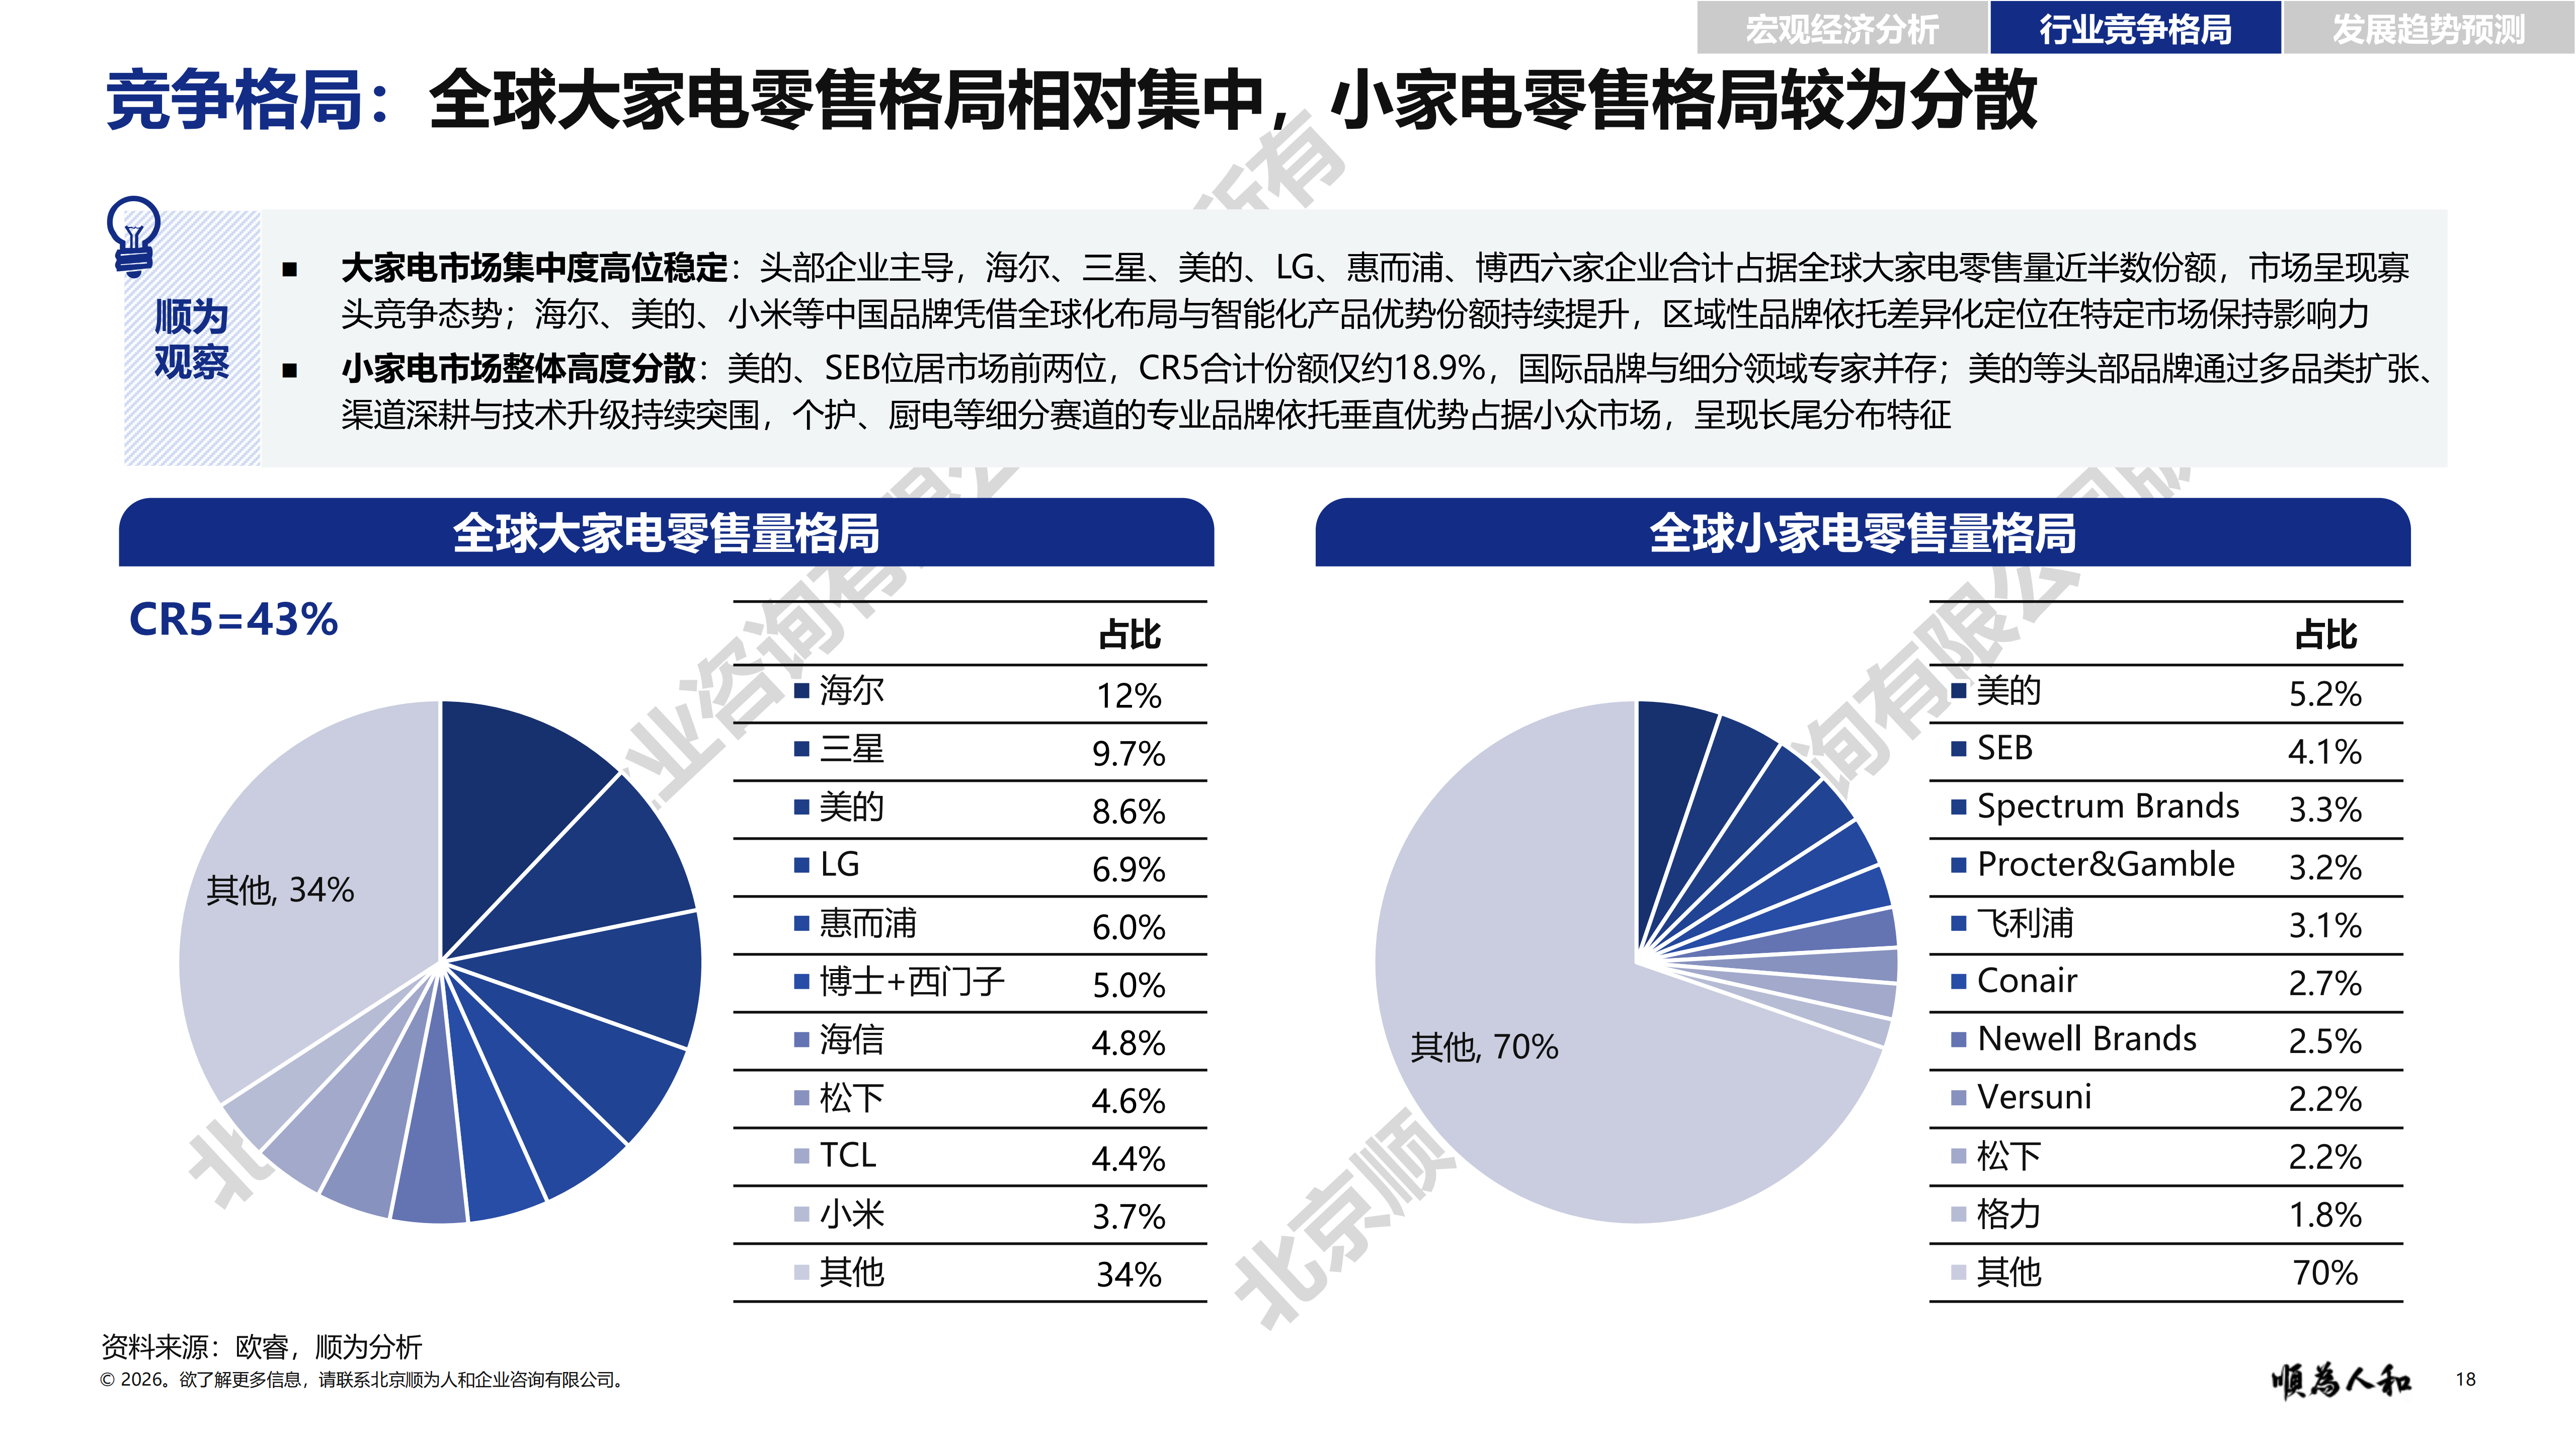
在全球市场,中国家电品牌全球份额稳定维持 35% 以上,出海依旧是行业第二增长曲线,东南亚、中东、拉美等新兴市场增速持续领跑,成为头部企业重点布局增量。
报告中明确,未来 1-2 年家电行业将围绕能效升级、技术迭代、政策托底、全球化深耕四大方向,实现高质量发展:
白电:向嵌入式、新风、智能节能方向迭代升级
黑电:聚焦大屏化、AI 大模型、Mini 技术普及
厨电:短期受地产拖累,长期依托以旧换新存量焕新实现反弹
全行业:朝着高端化、绿色化、智能化、场景化、全球化纵深迈进
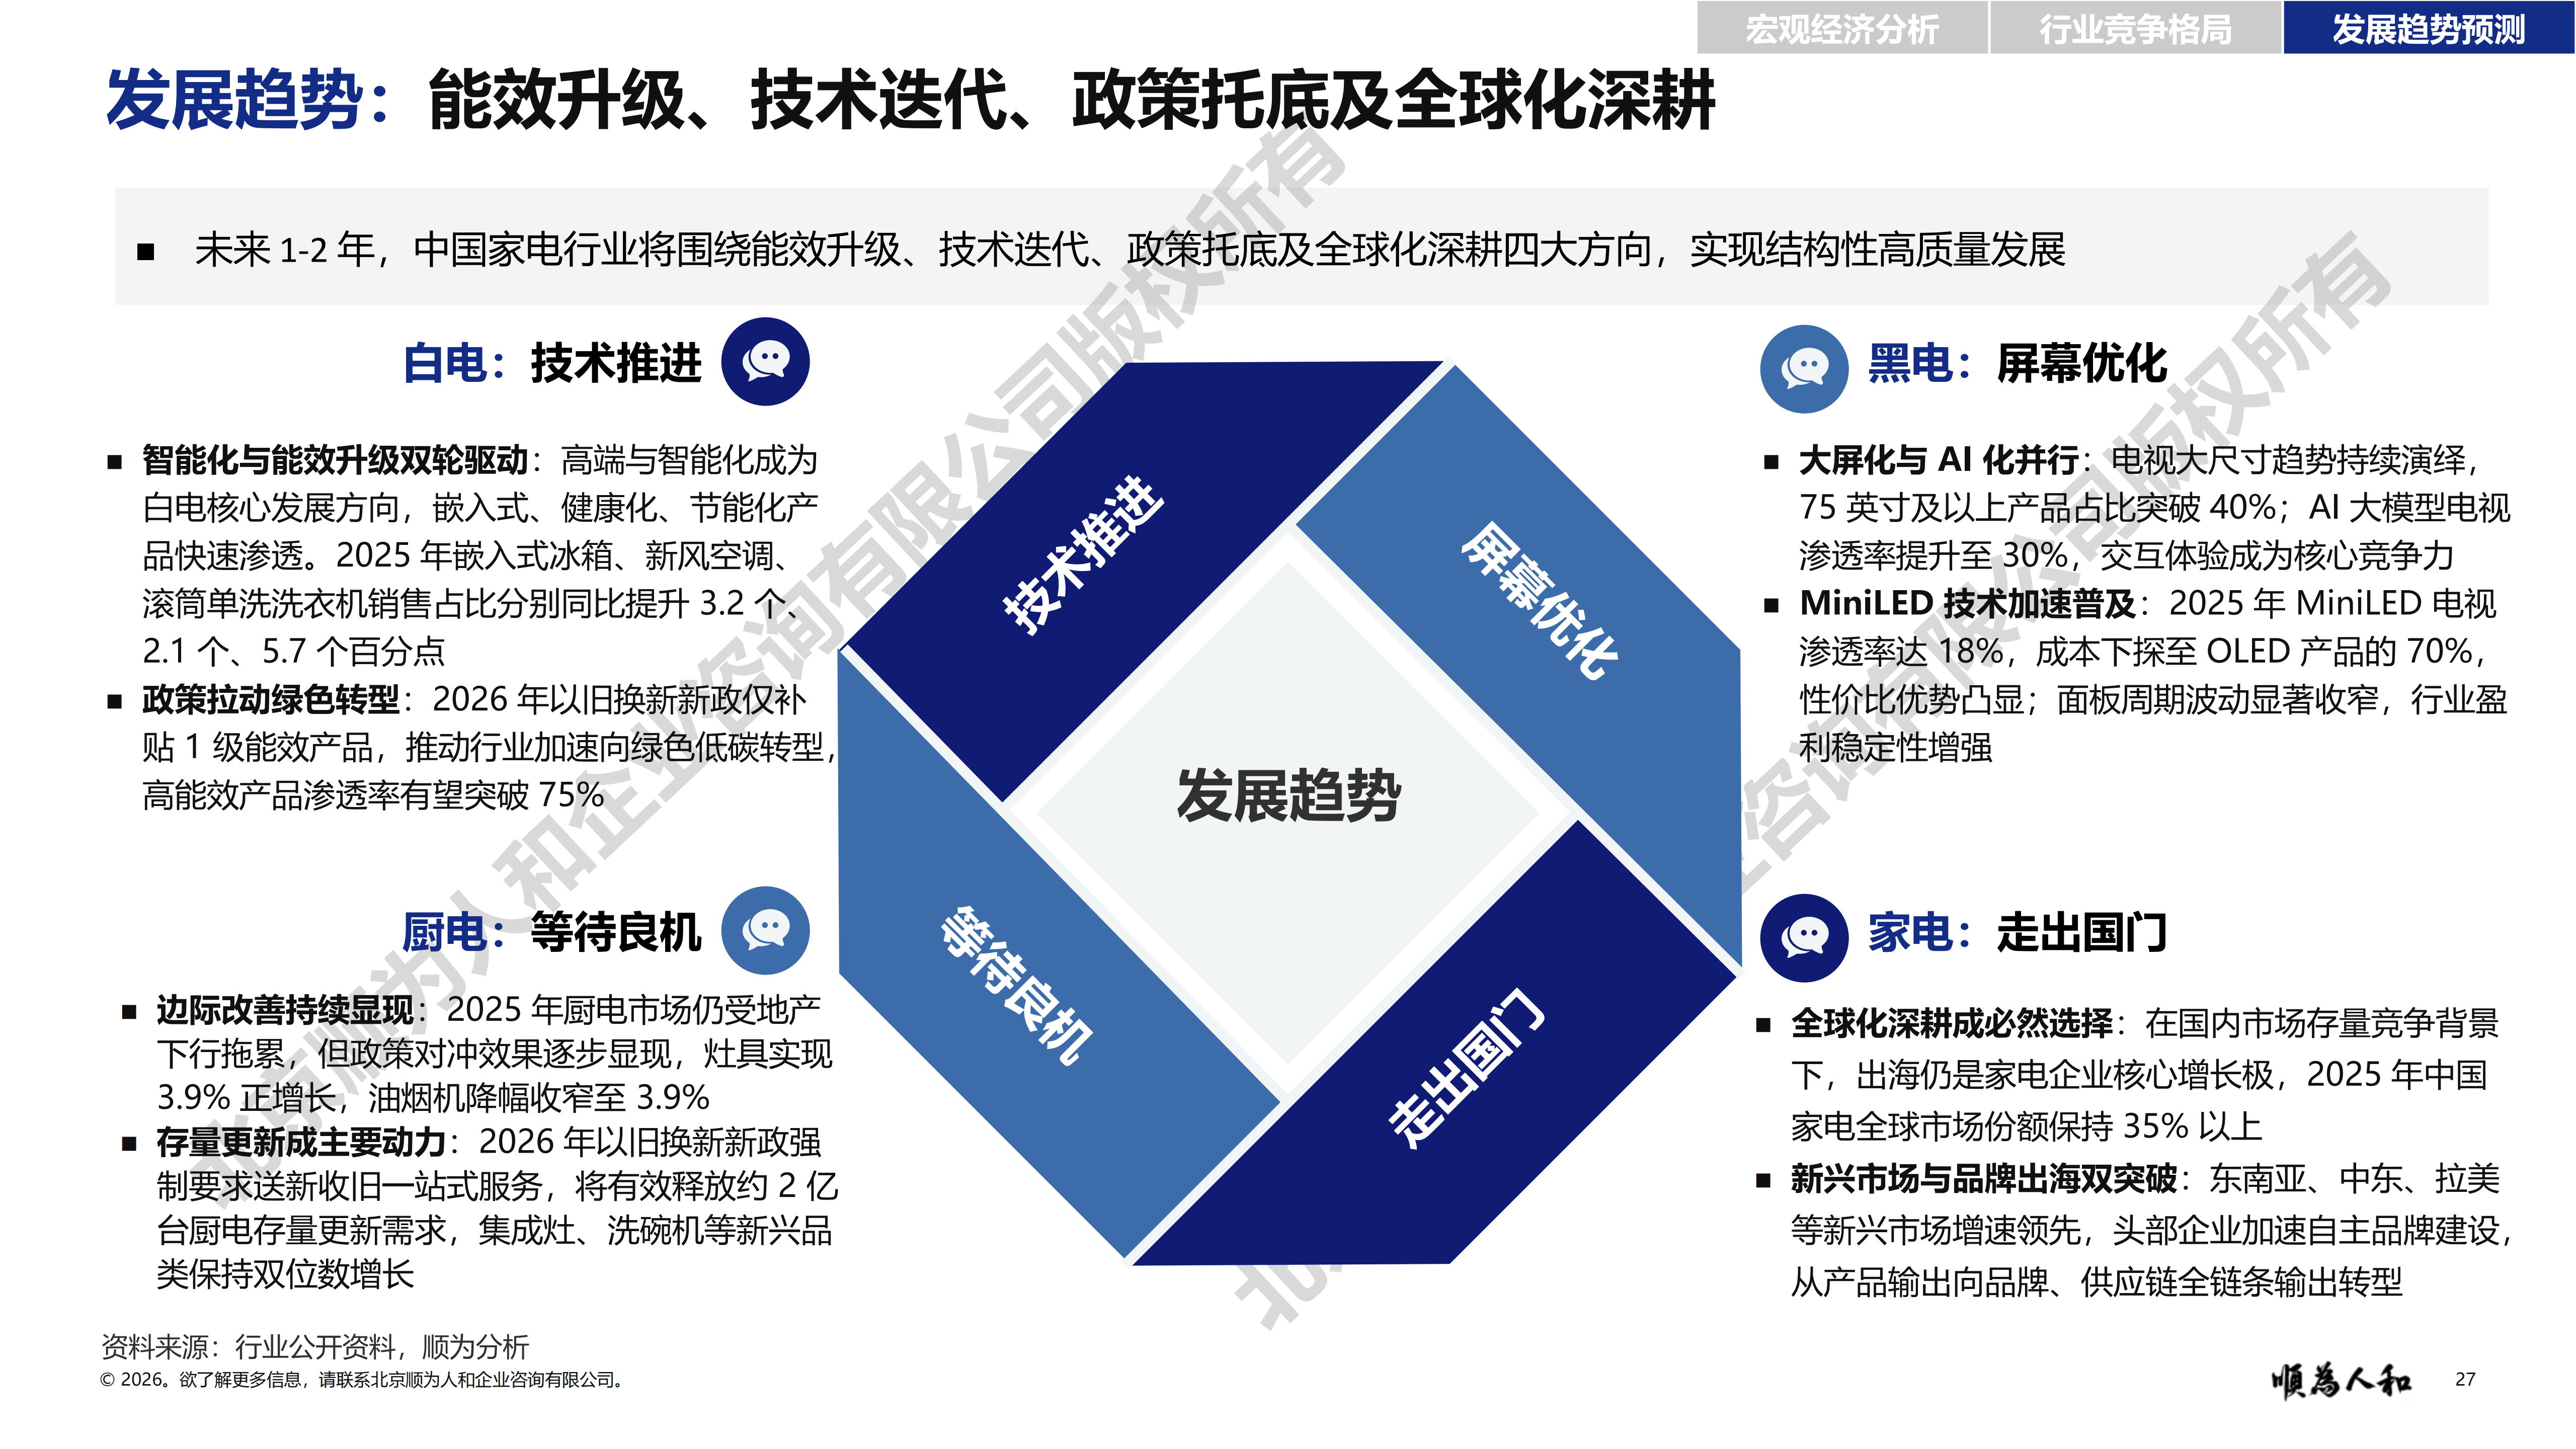
叠加 2026 年 2500 亿家电以旧换新专项政策落地,仅补贴一级能效产品,将进一步加速行业绿色转型,预计拉动零售规模提升 4-5 个百分点。
2
增长逻辑切换
正式从规模扩张转向效率驱动
Core Insights
报告复盘了 2021-2025 年,20 家标杆企业经营状况。可以说,告别粗放式人海扩张、靠招人扩产能冲规模的旧模式,已是家电行业共识。
数据显示:家电标杆企业营收 4 年复合增速 5.2%,毛利润复合增速 6.6%,净利率提升 4.4 个百分点;而企业员工总人数四年仅增长 2.4%。
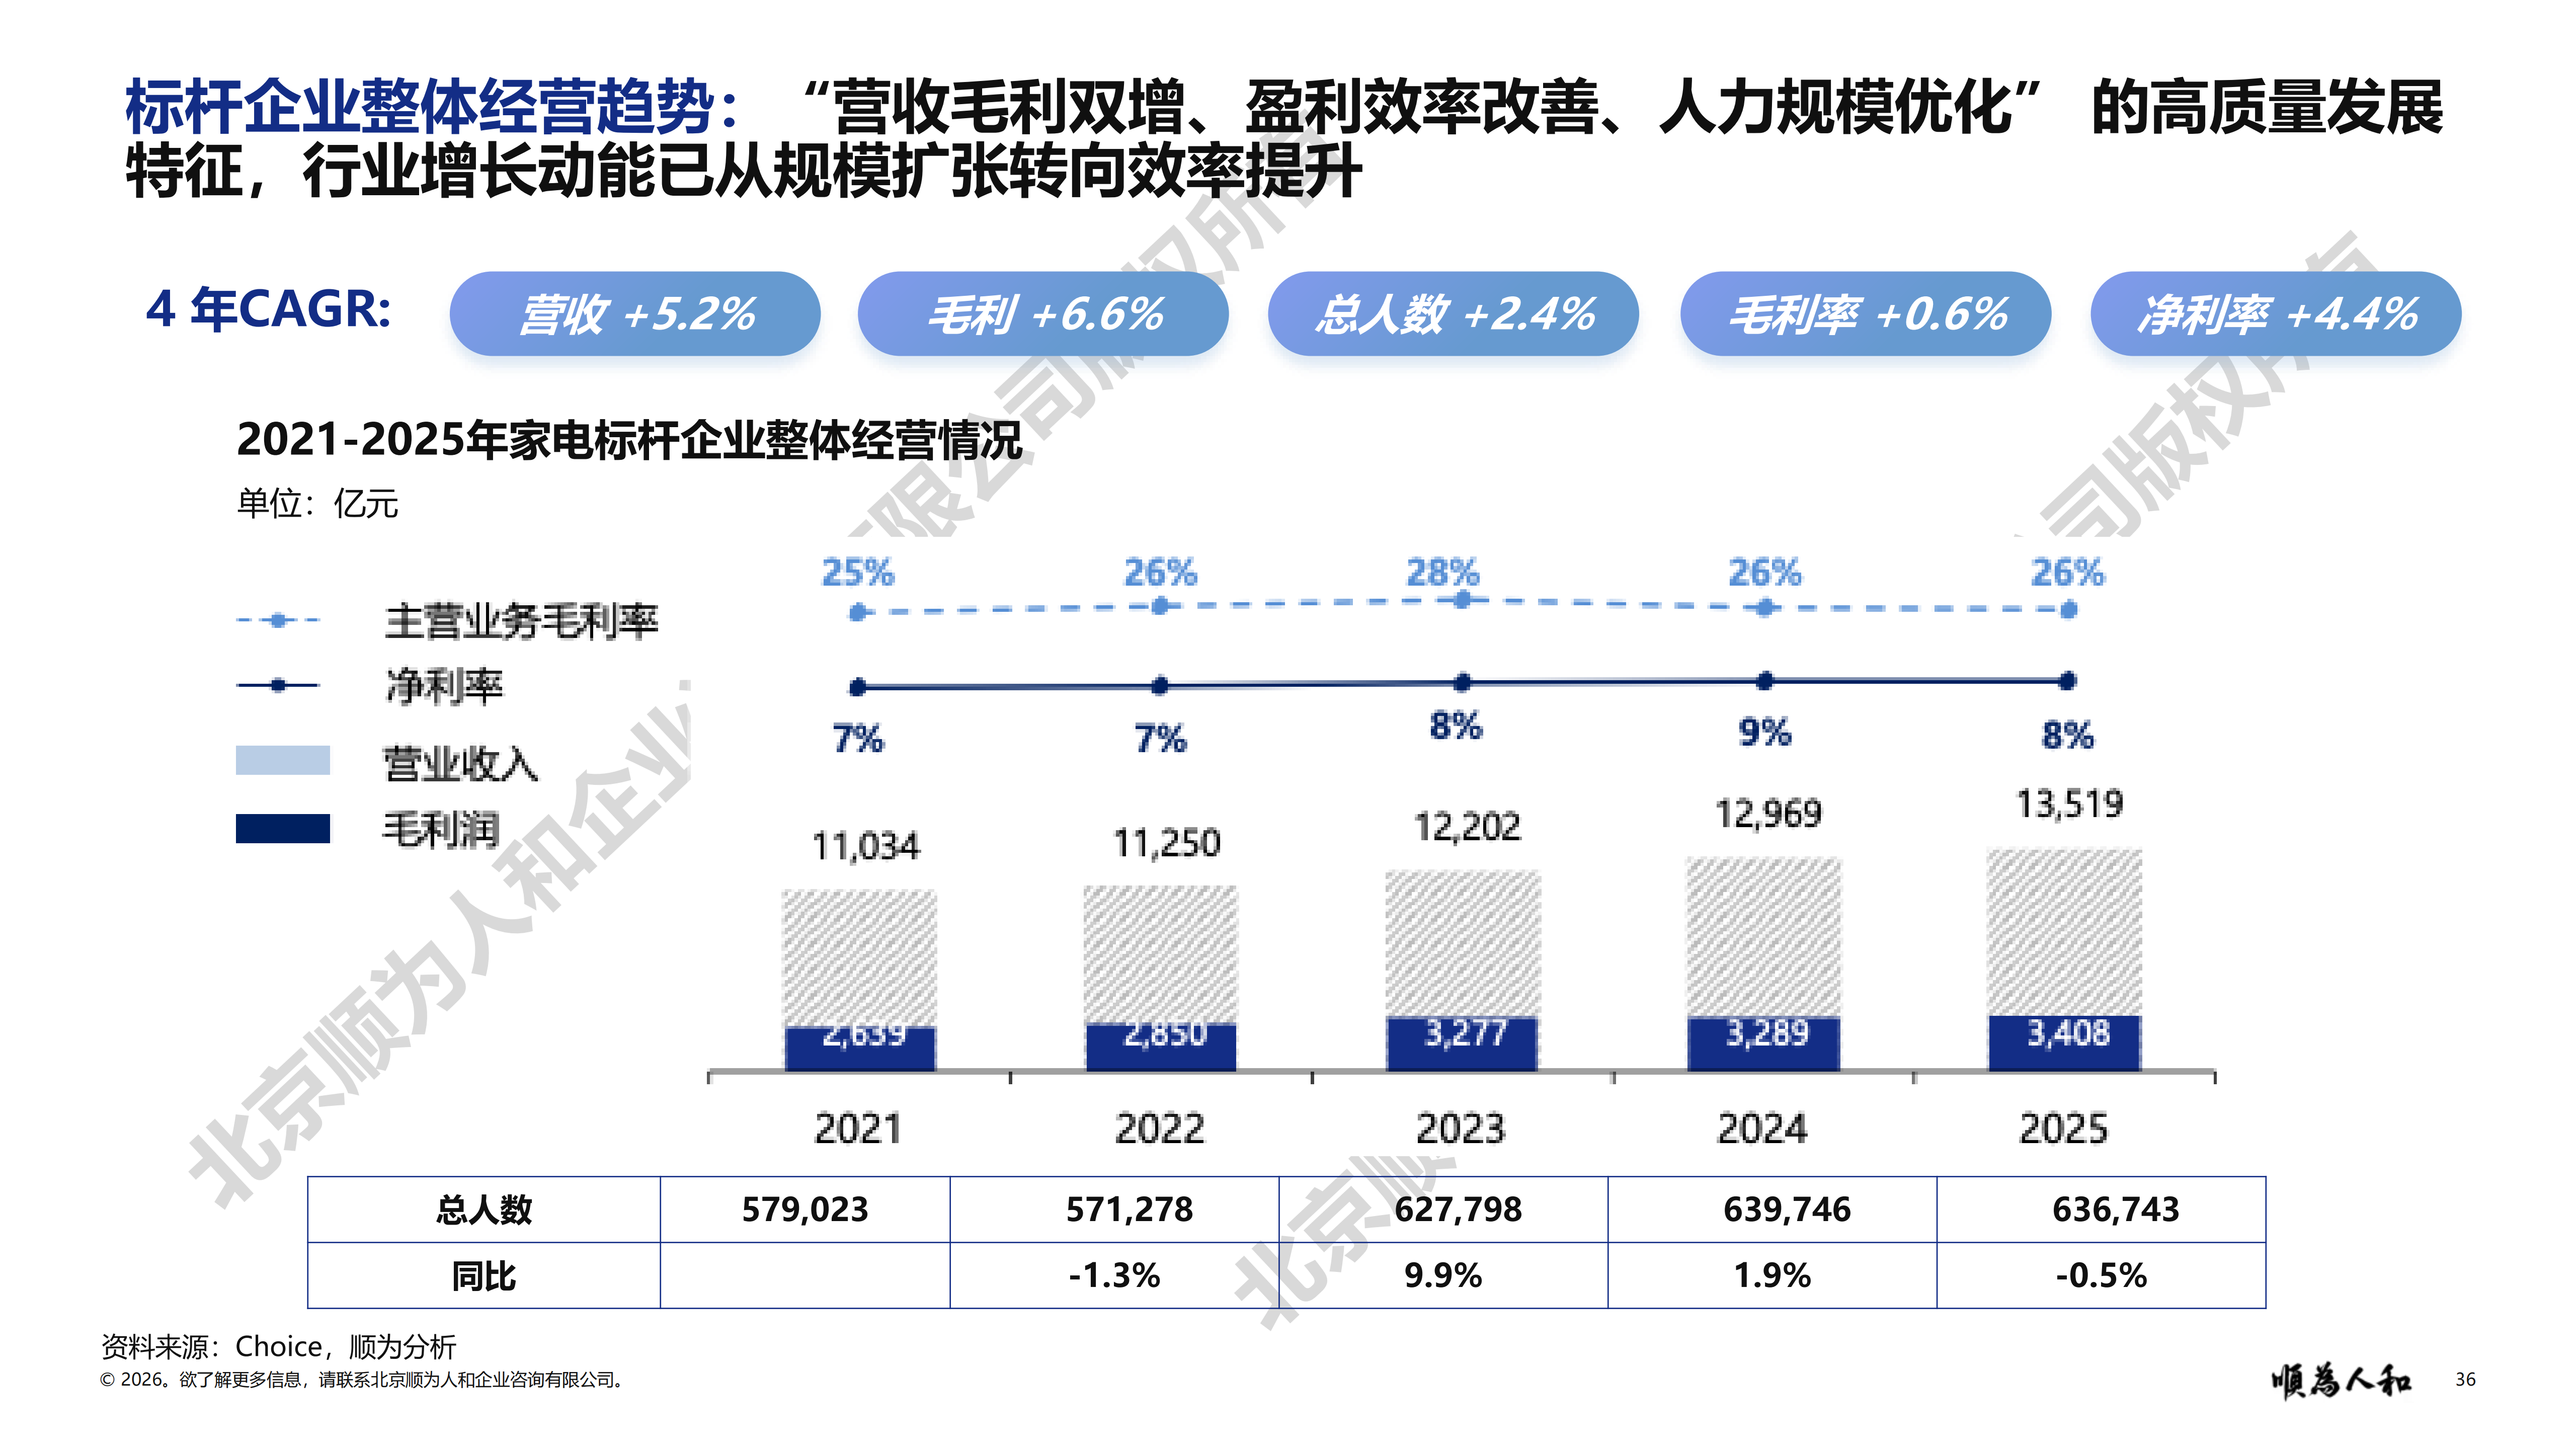
营收、毛利增速大幅高于人员增速,证明家电行业正式迈入以人效换增长、以管理提利润的全新阶段。与此同时,资本市场的估值逻辑也将同步重构:
具备 AI 智能、清洁电器等科技属性的家电企业享受估值溢价,市盈率、市净率显著偏高;
传统白电企业受增长空间见顶、模式固化影响,估值长期处于低位。
除了营收规模,资本市场开始看重人均产出、现金流质量、资产运营、组织活力四大效能指标。
3
企业效能梯队分化
四大阵营拉开行业生死差距
Core Insights
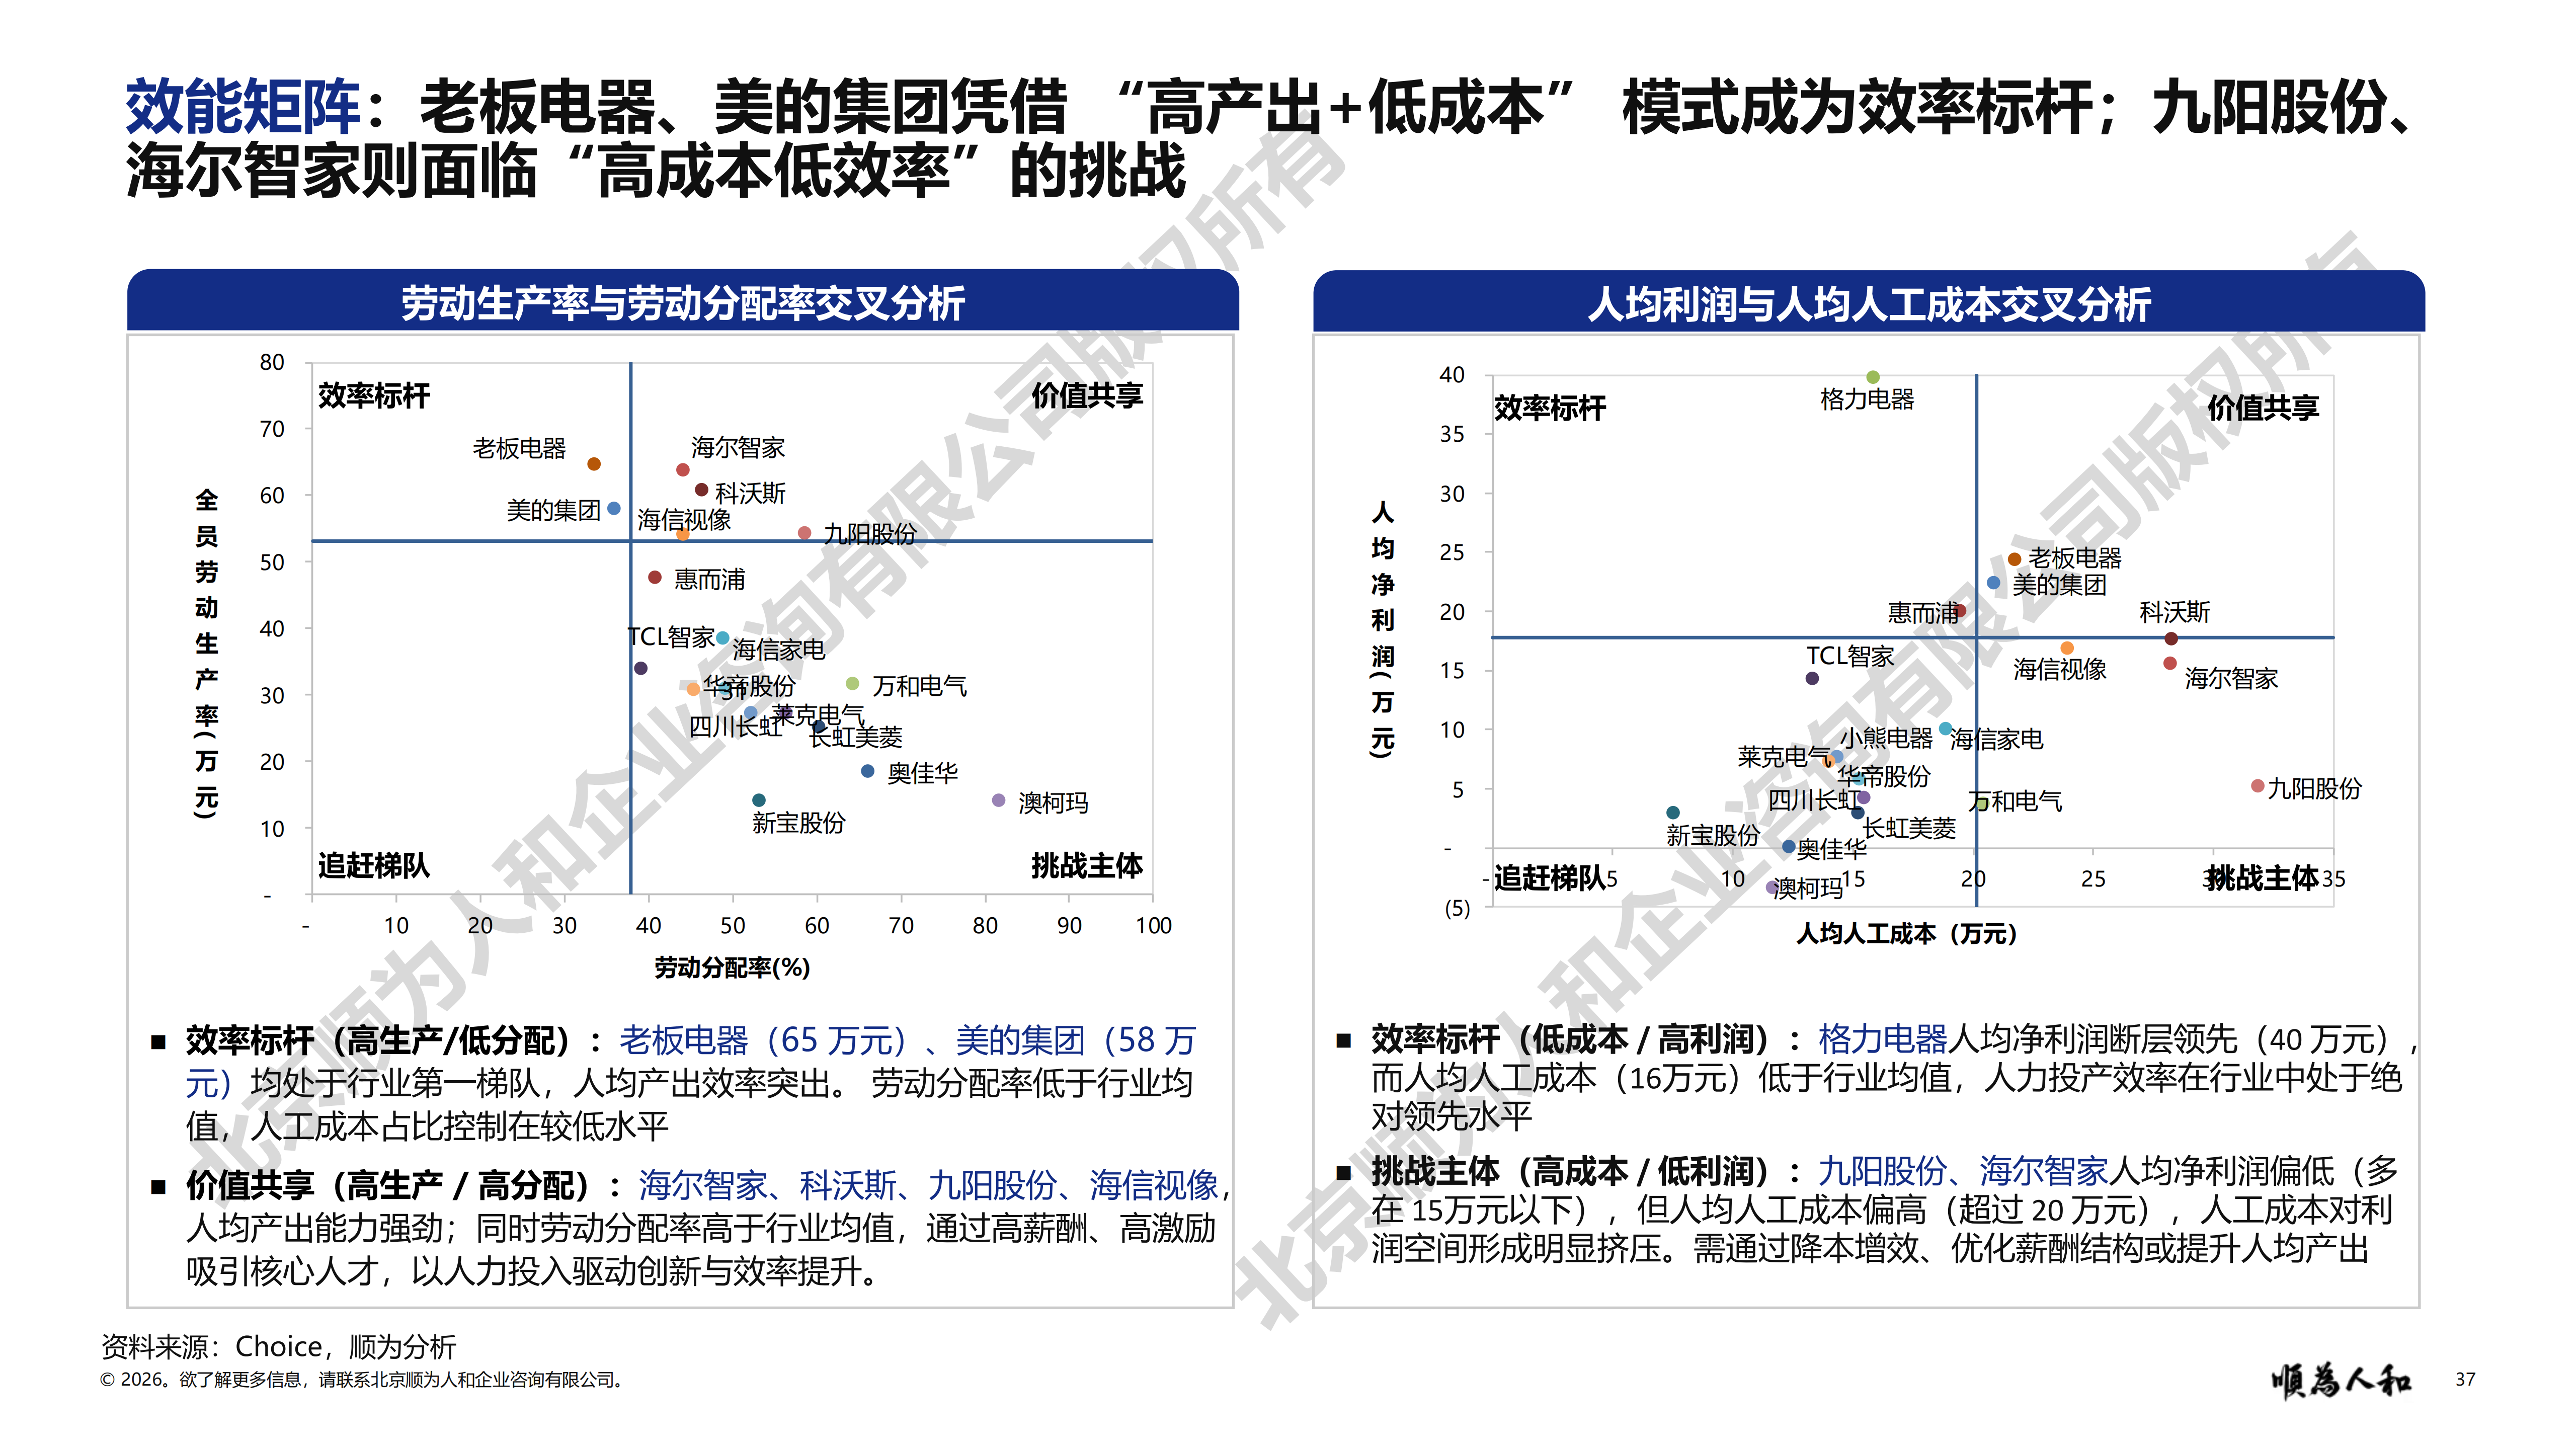
基于劳动生产率、劳动分配率、人均利润、人均人工四维交叉矩阵分析,报告将家电标杆企业划分为四大效能梯队:
Part 1
效率标杆型
Four Major Tiers
以美的集团、老板电器为核心代表,是行业典型高产出、低成本最优经营范式。
这类企业早早摒弃粗放人员扩张,通过科学定岗定编、扁平化组织架构、精益数字化管理,精简冗余层级与低效岗位,决策链路短、执行落地快。
依托成熟供应链与规模优势,全员劳动生产率稳居行业第一梯队,同时严格管控劳动分配率,把人工成本维持在合理区间,实现高人均产出与低人力消耗的完美平衡。
Part 2
价值共享型
Four Major Tiers
以海尔智家、科沃斯、海信视像为代表,走高产出匹配高薪酬的人才价值共享路线。
这类企业聚焦全球化布局、高端产品研发、全场景智能生态,愿意以高薪、高激励、高福利吸纳高端人才,以此驱动技术迭代、产品升级与市场扩张。企业人均营收、人均毛利处于行业中上游,产出能力强劲。
但这类企业存在一个短板:偏高的薪酬福利支出持续挤压净利润空间,呈现 “营收不弱、利润偏薄” 的特征,其本质是高人才投入,与盈利回报的平衡难题。
若研发投入、人才投入无法快速转化为产品溢价与市场增量,将长期拖累盈利质量与现金流水平。
Part 3
保守追赶型
Four Major Tiers
以 TCL 智家、四川长虹为代表,属于低产出、低投入的行业跟随梯队。
这类企业承袭传统制造老牌组织模式,内部架构庞大、管理层级偏多,职能交叉、岗位冗余现象普遍存在。
从效能数据看,这类企业人均营收、人均净利润均低于行业中位值,劳动生产率提升缓慢。既不敢大手笔投入新赛道、新人才,也不愿大刀阔斧精简冗余组织,陷入不扩张、不改革、原地徘徊的保守困局。因此,组织架构与人才结构优化迫在眉睫。
Part 4
低效困境型
Four Major Tiers
大量中小家电品牌深陷高成本、低产出的恶性循环,逐步被行业边缘化。
这类企业缺乏科学组织规划与定岗体系,人员结构严重失衡,传统生产人员占比过高,研发、终端运营、渠道拓展核心人才严重短缺。
同时,岗位设置随意、绩效考核松散,员工人浮于事、整体工作效率偏低。加上费用管控极为松散,行政冗余开支、无效营销费用居高不下,进一步抬高整体经营成本。
反映在经营结果上,人均净利润常年处在行业底端,远低于行业平均水平。在现今的家电行业格局下,既无产品壁垒,又无组织效能优势,市场份额持续流失,淘汰出清已是大概率趋势。
4
五效维度全景
家电行业现存的效能痛点
Core Insights
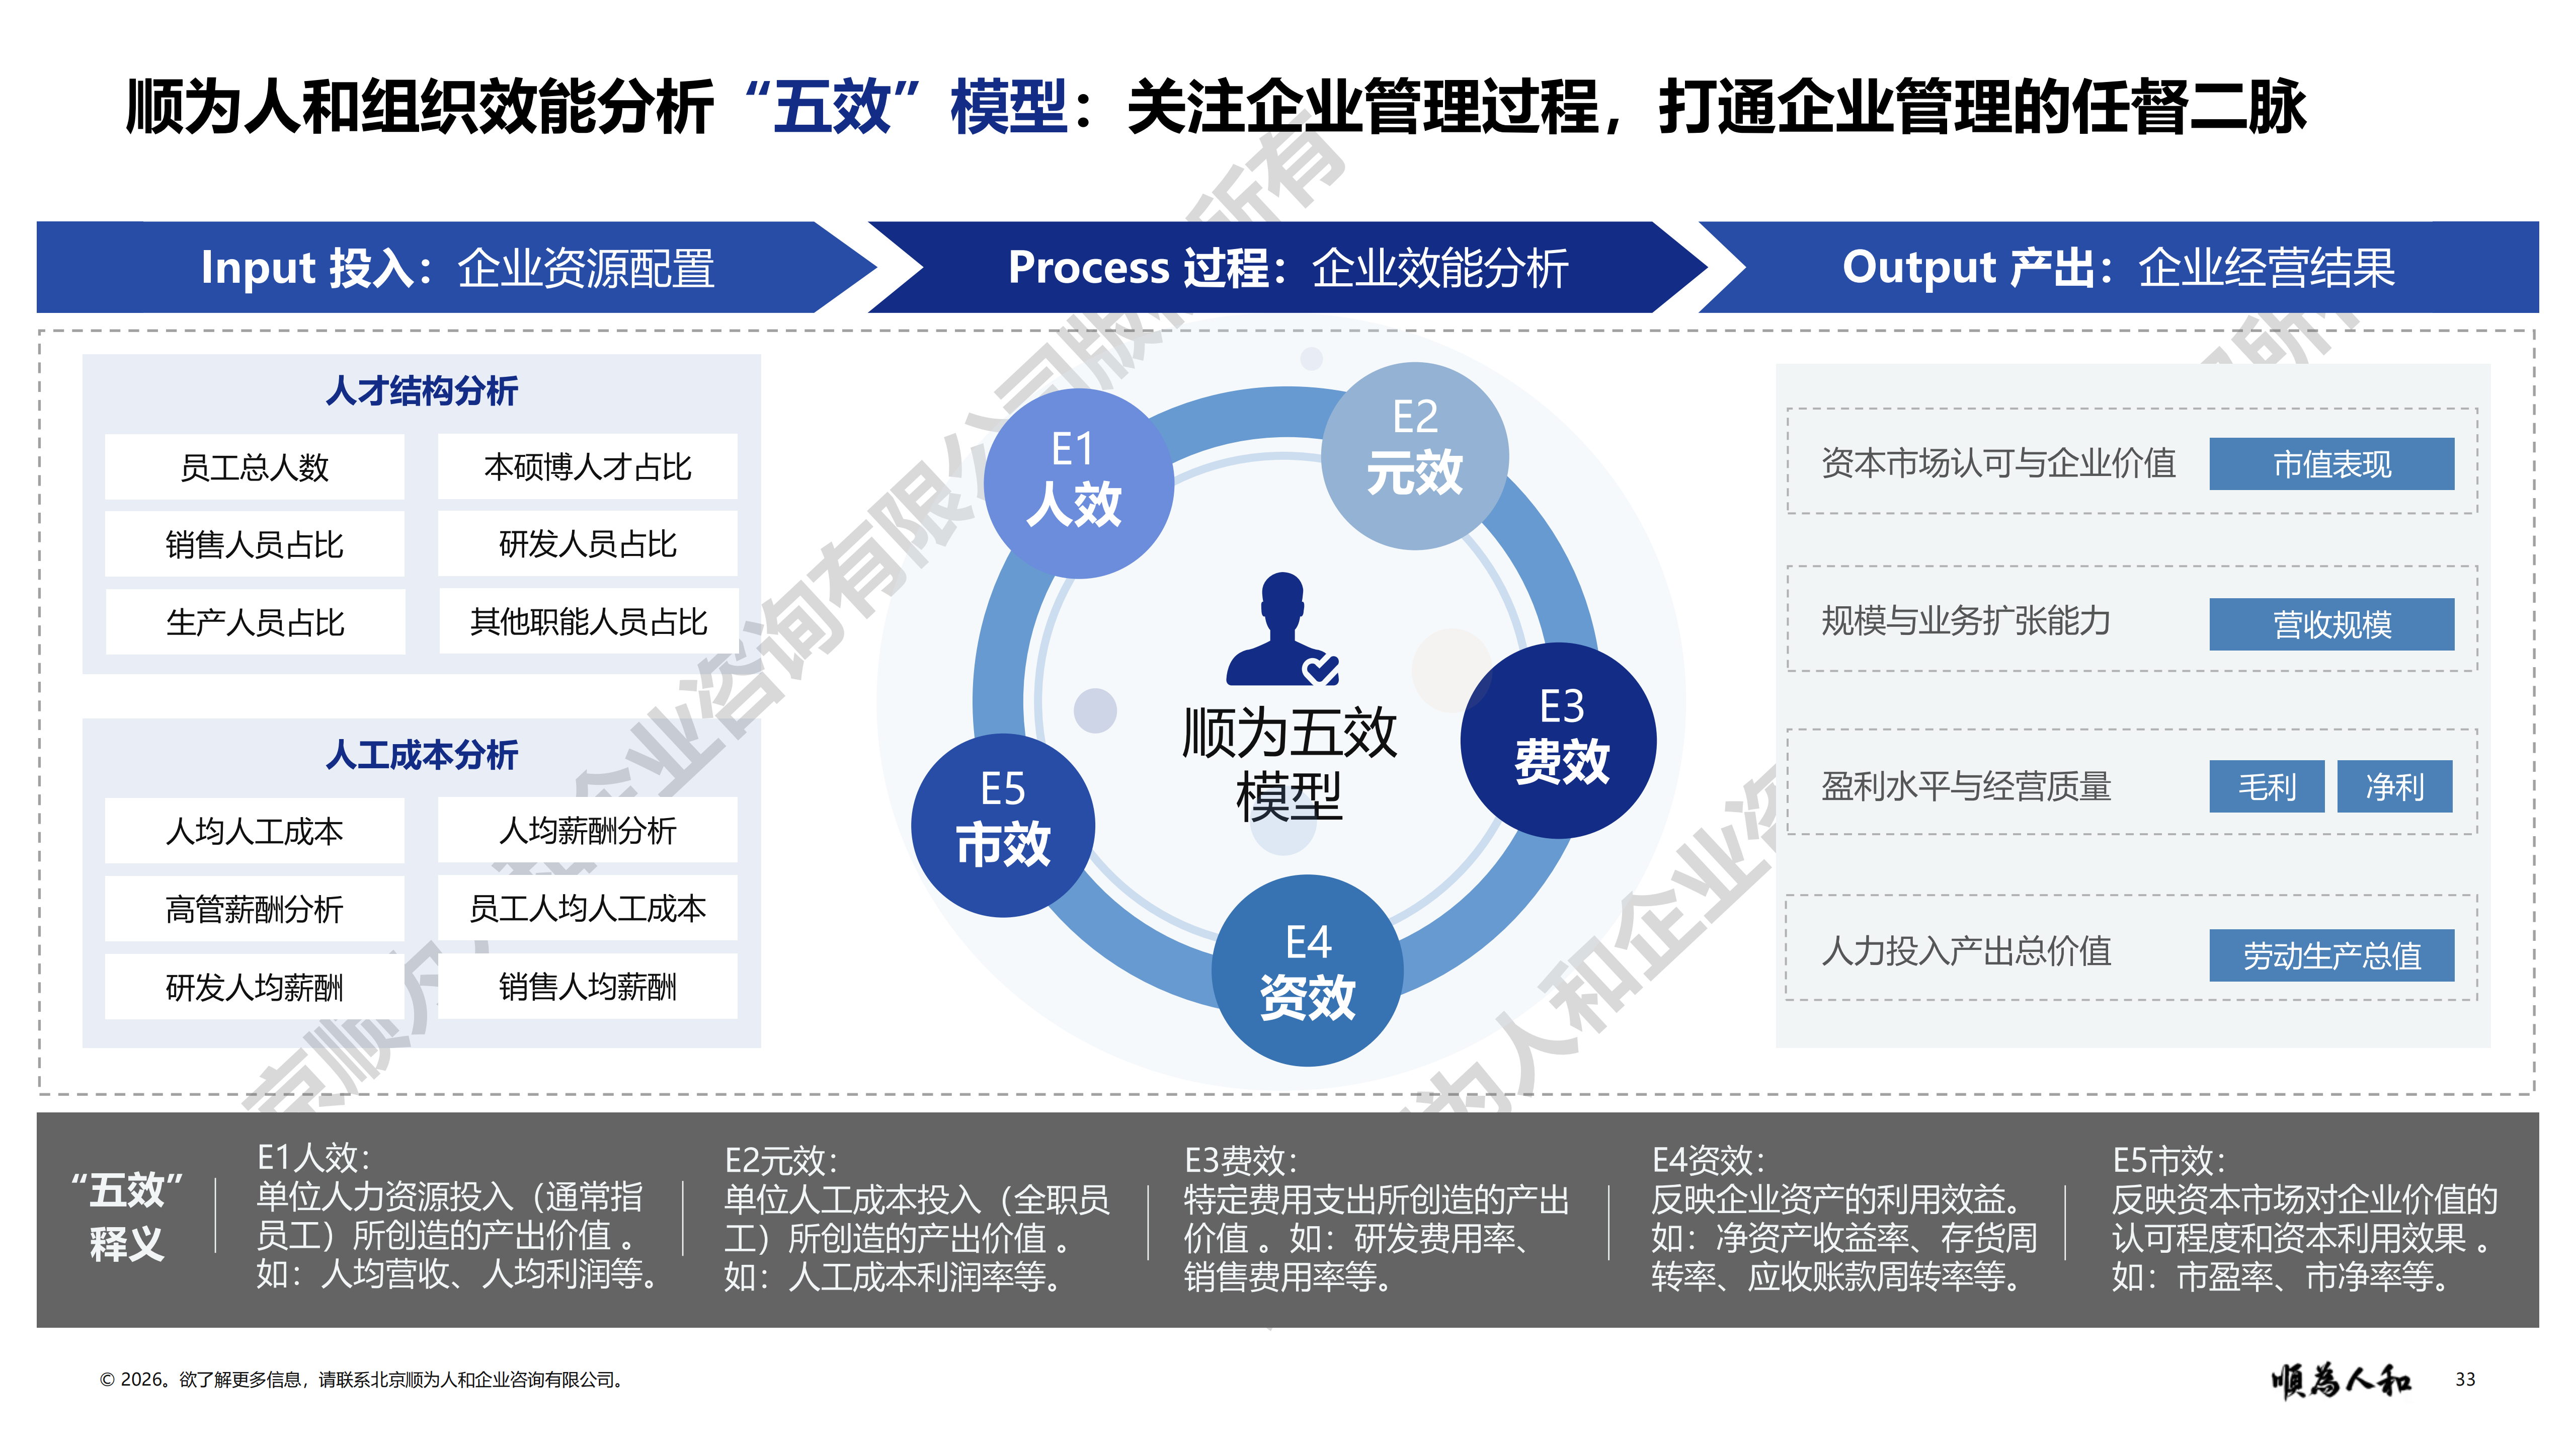
顺为依托原创人效、元效、费效、资效、市效五效分析模型,对 20 家家电标杆企业全维度量化拆解,揭露出行业共性的痛点,也是当下所有家电企业管理攻坚的核心方向。
Part 1
人效层面
Five Efficiency Dimensions
行业标杆企业人均营收达 212 万元、人均净利润 18 万元,但头部与尾部企业差距悬殊,头部人均净利是尾部数倍,天然形成发展壁垒。
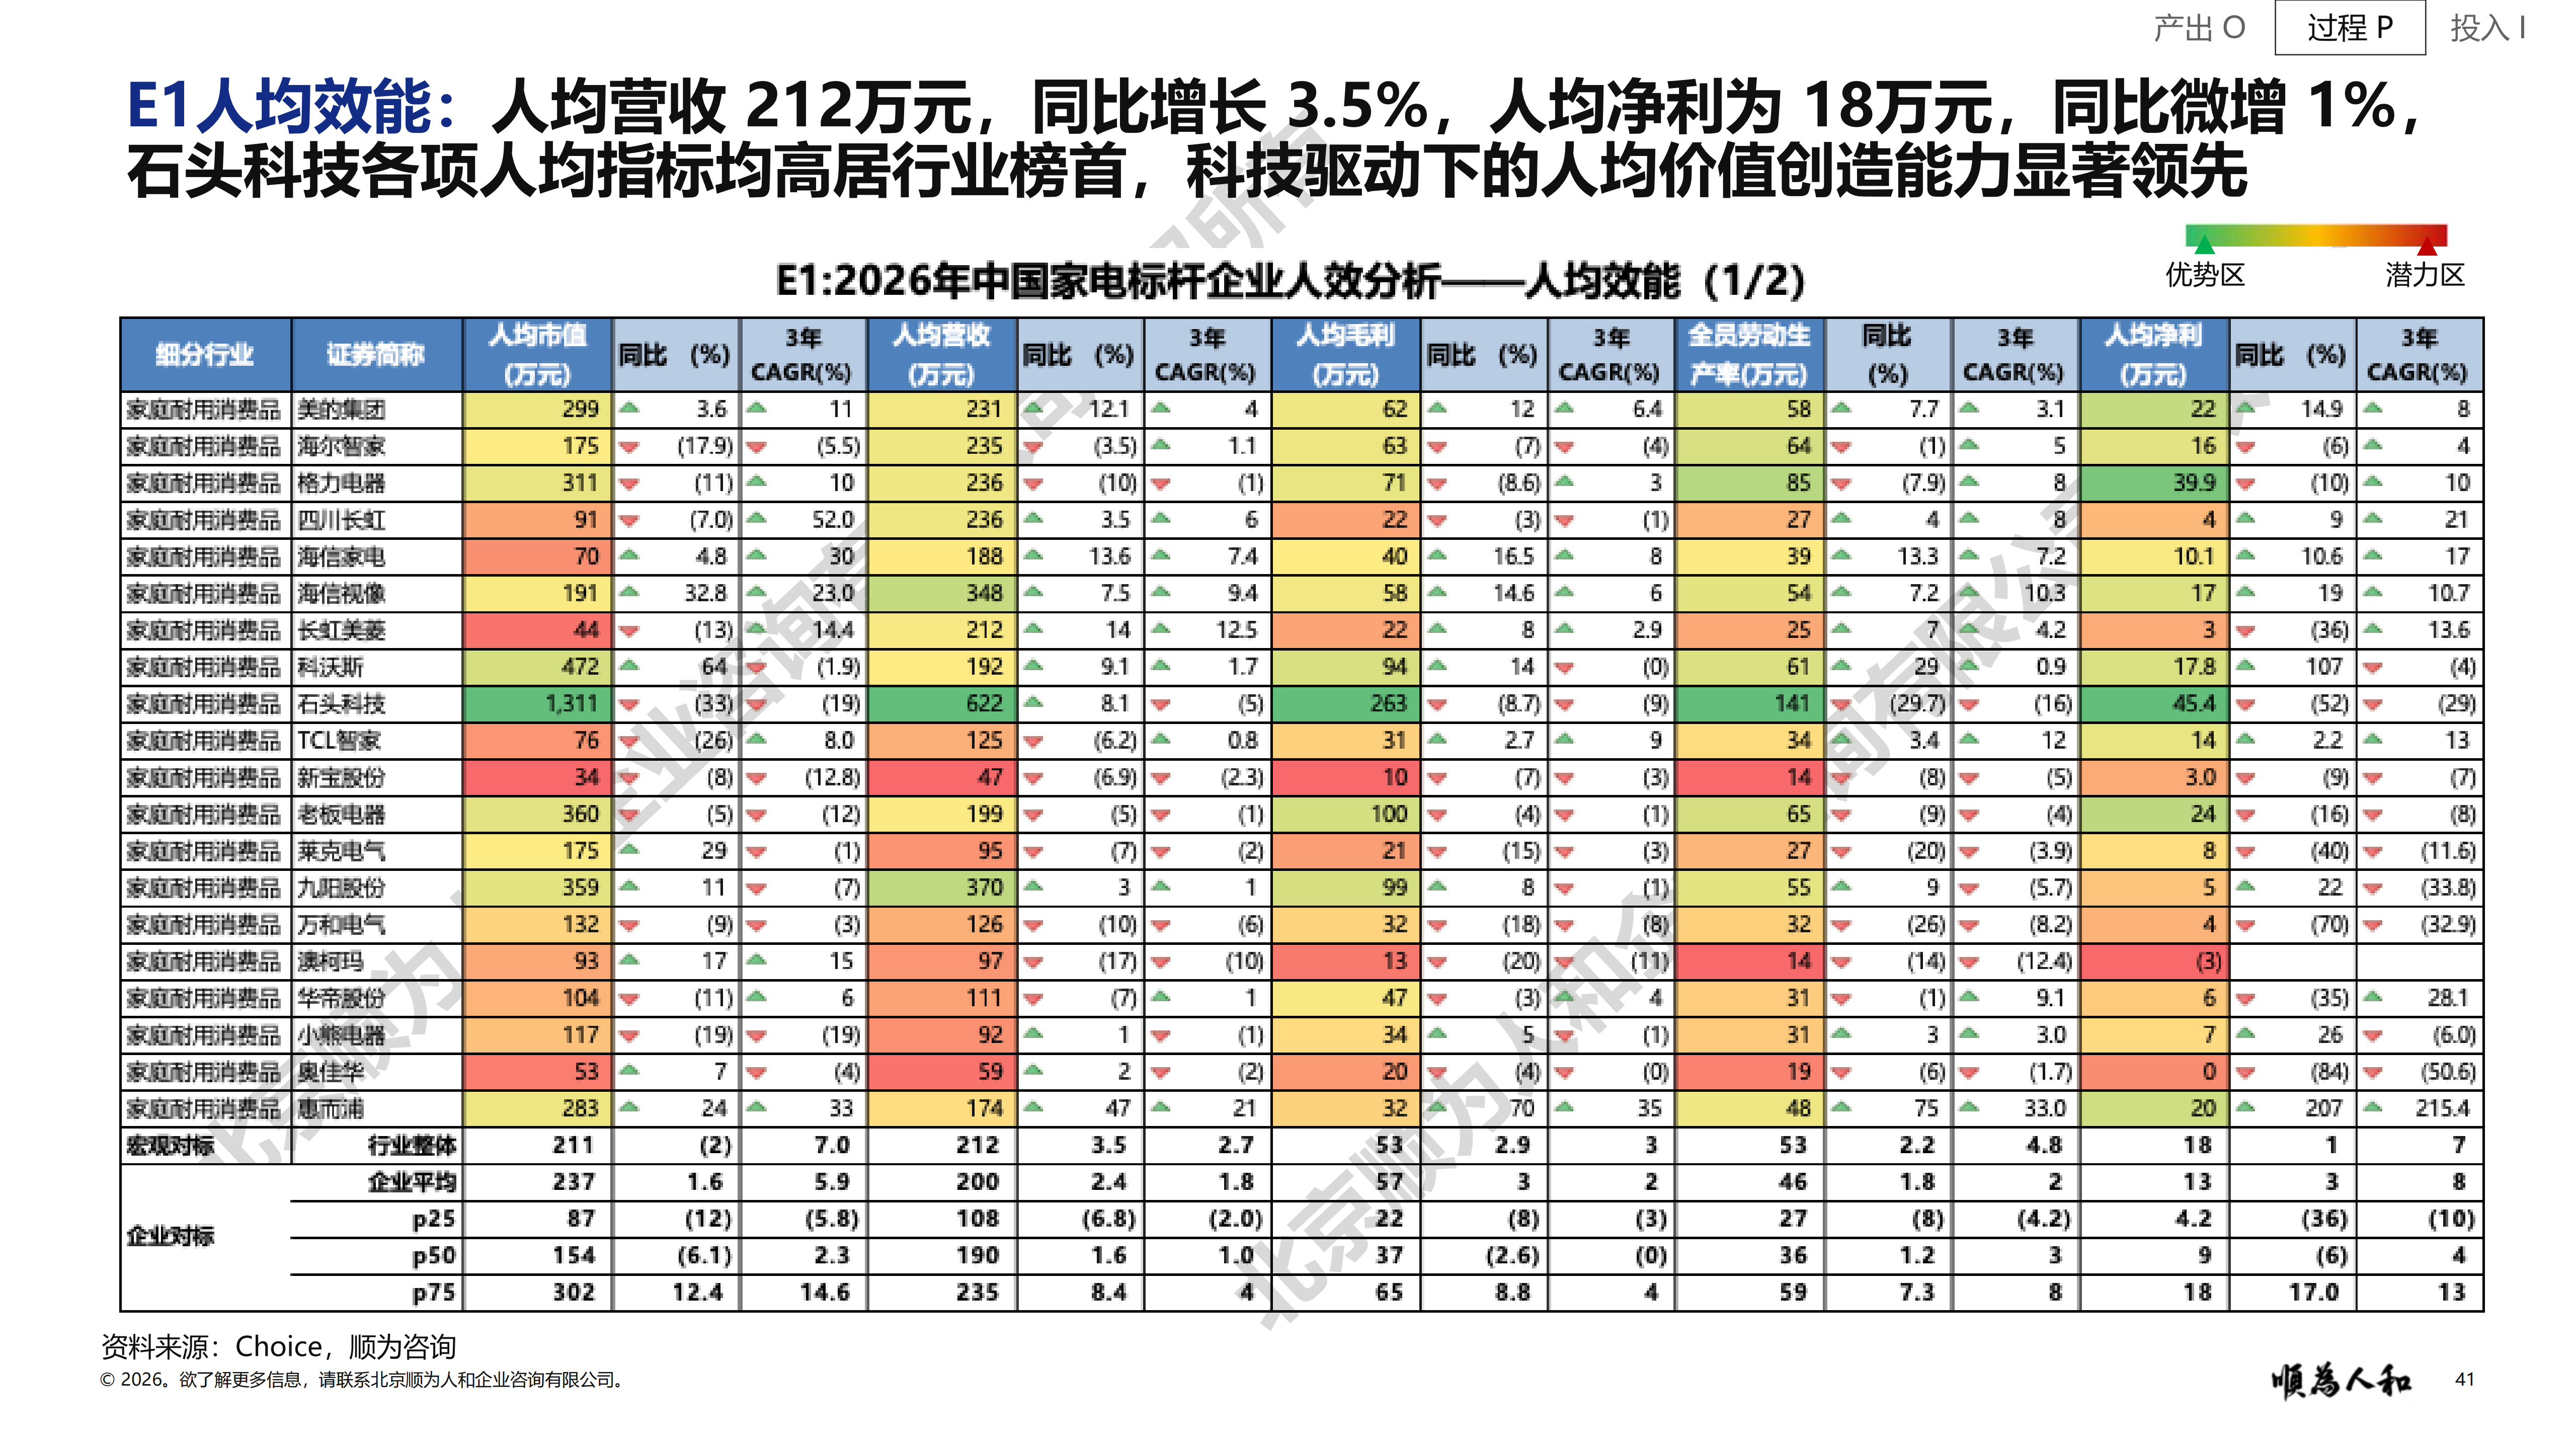
人员结构方面,行业整体生产人员占比高达 66%,依旧是传统制造人员结构。在AI研发、场景运营及海外渠道领域,人才储备严重不足,且人才结构与企业实际需求错配,拖慢了企业数字化转型的节奏。
薪酬方面,存在明显的分层特征,研发、应届生高端岗位薪酬溢价突出,而传统制造基础岗位,薪资增长乏力,招人难、留人难,形成高端人才留不住、基层用工不稳定的双重人才困境。
Part 2
元效层面
Five Efficiency Dimensions
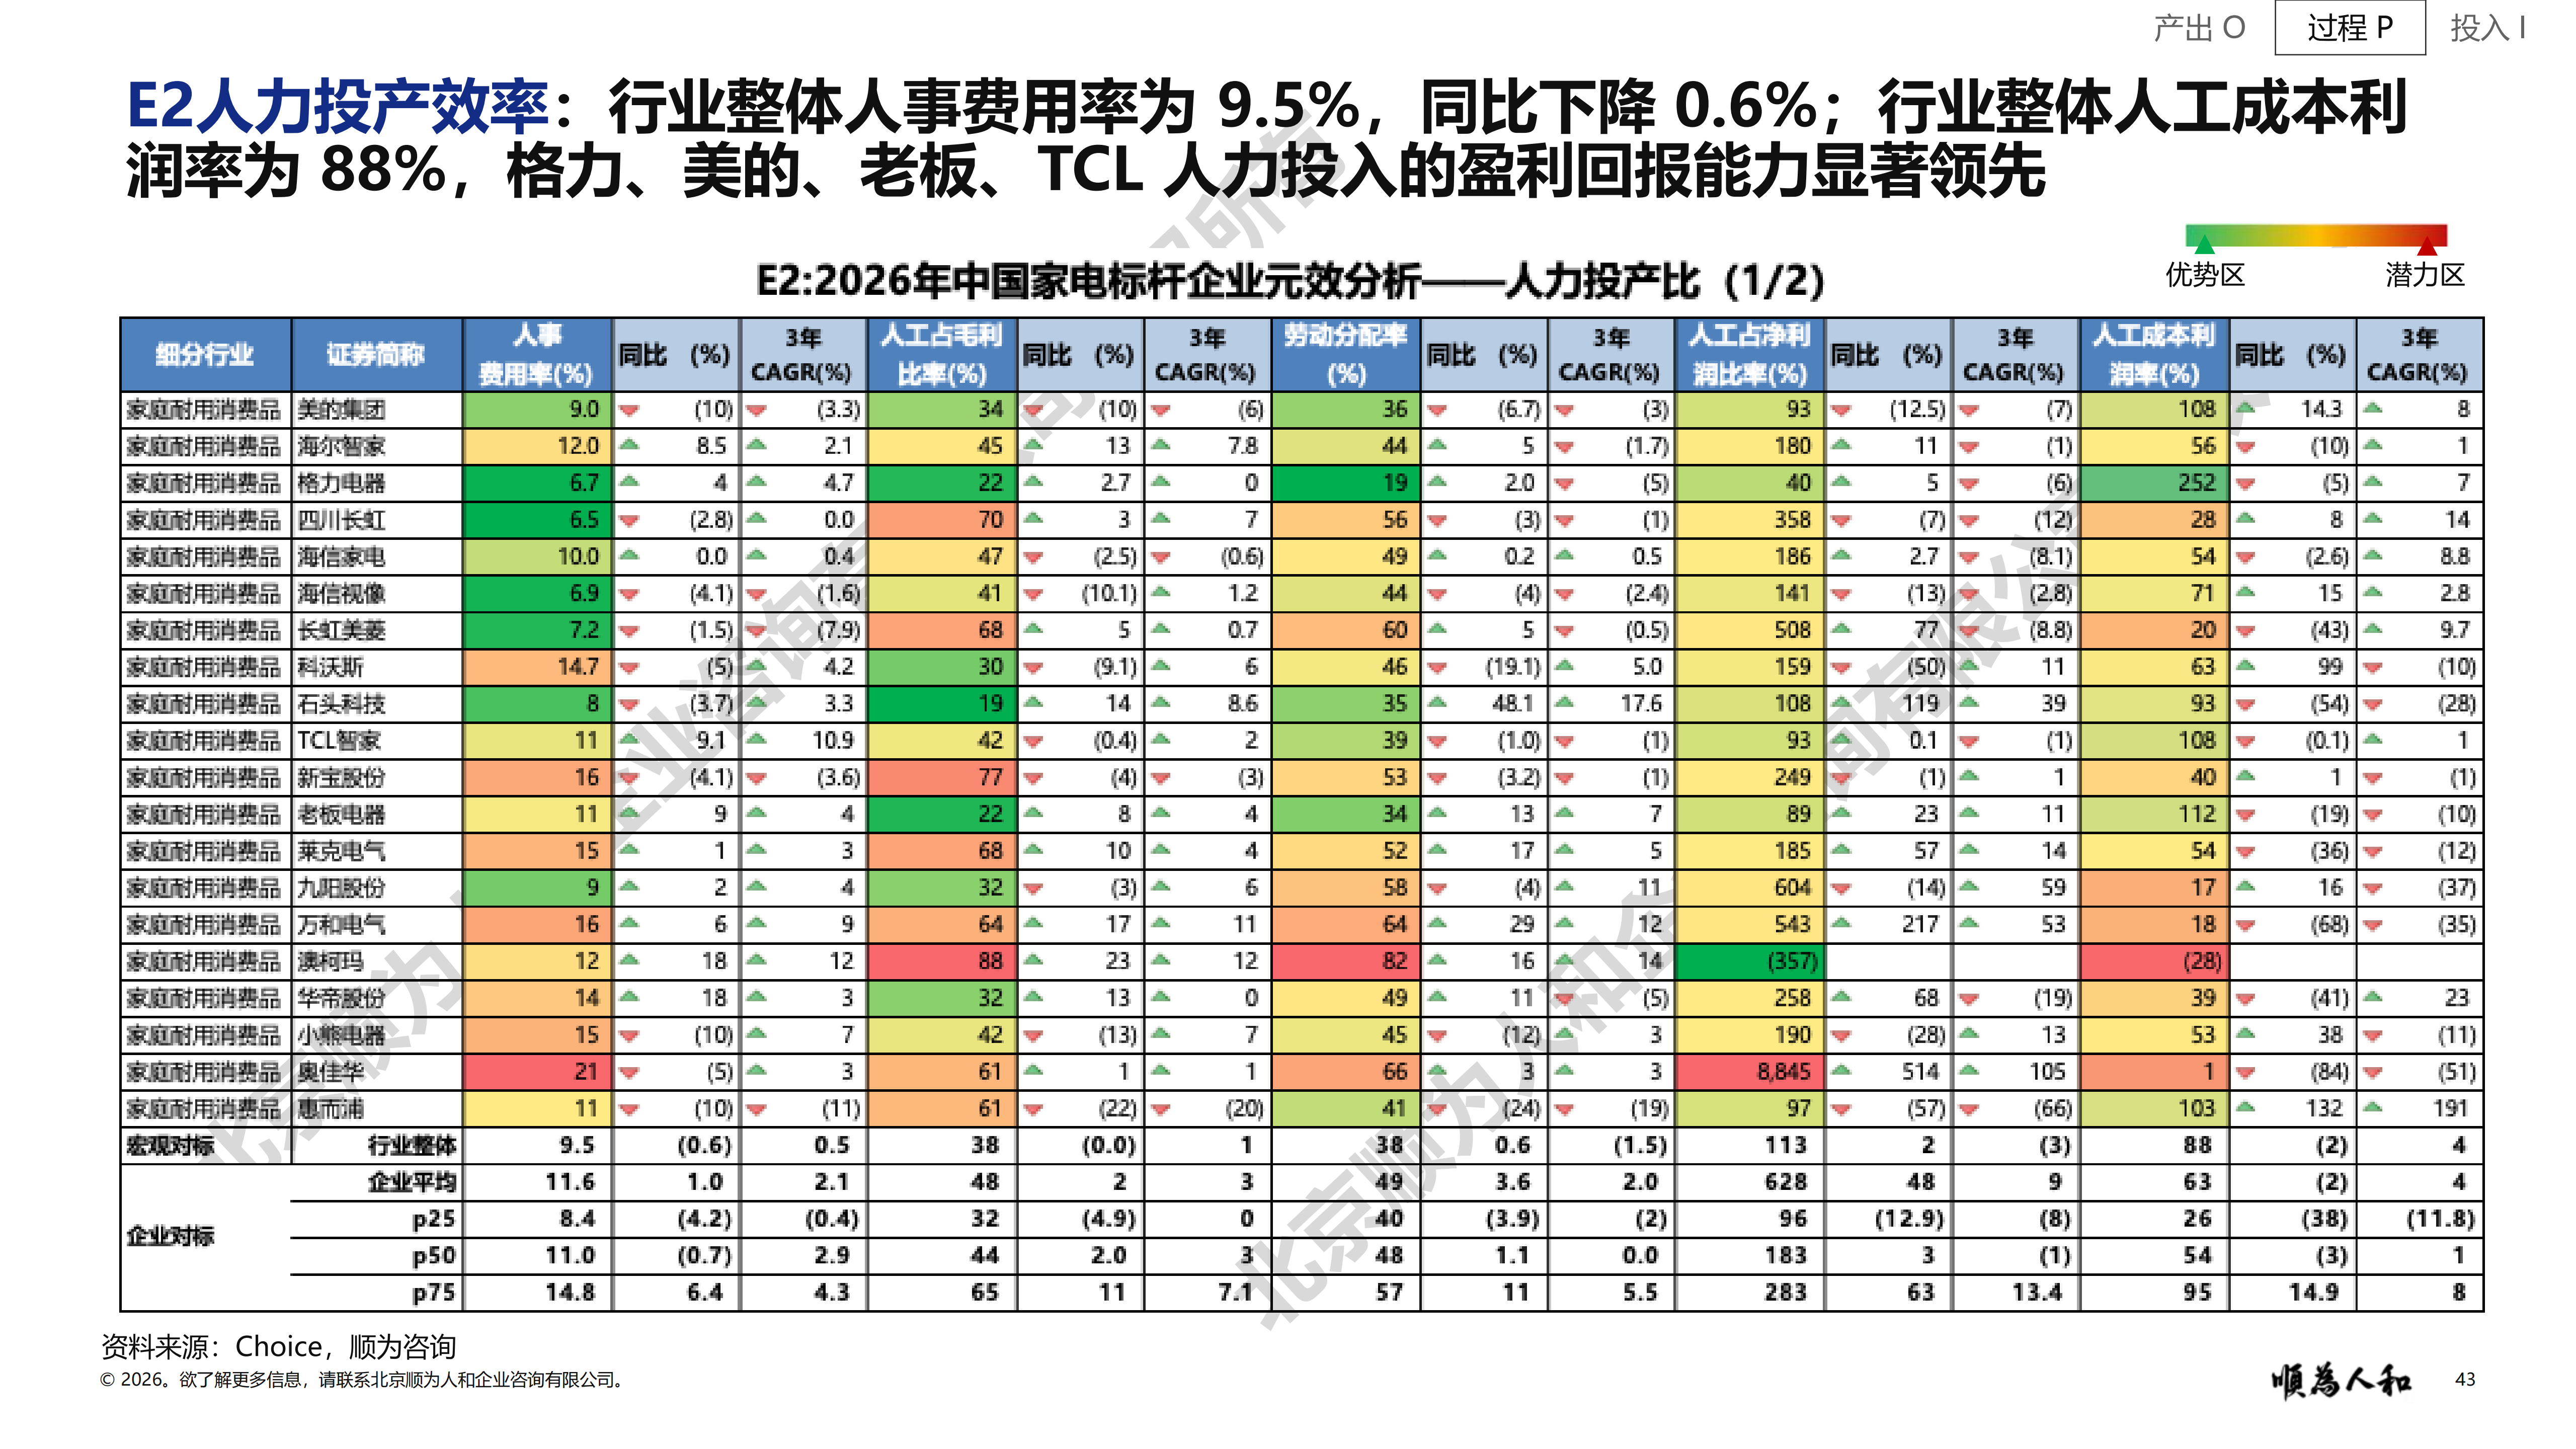
报告显示:2025年,中国家电行业整体人事费用率 9.5%,人工成本利润率 88%,处在行业中等偏下水平。
同时,行业呈现出明显的梯队分化:美的、格力、老板等头部企业人力投入产出比优异,人工成本基本都能高效转化为经营利润。
而大量中小家电品牌人工占毛利、人工占净利润比例偏高,无效人力成本冗余过多,薪酬资源没有向核心岗位和人才倾斜,花钱养人却不产生经营价值,人力投入严重失衡。
Part 3
费效层面
Five Efficiency Dimensions
家电行业整体主营业务毛利率稳定在 26%,科技型企业凭借产品创新与品牌溢价,毛利率接近 50%,盈利空间拉开明显差距。